
Представьте: ваши сбережения не просто лежат в банке, а работают, словно пчелы в улье, принося мед в виде процентов! Но как понять, сколько прибыли принесет ваш депозит? В этой статье мы разберем формулу расчета процентов по депозиту, раскроем все нюансы и поделимся практическими советами, которые помогут новичкам и опытным вкладчикам.
Что такое проценты по депозиту и почему это важно?
Проценты по депозиту – это ваш пассивный доход, который банк начисляет за то, что вы позволяете ему пользоваться вашими деньгами. Это как арендная плата, которую банк платит вам за ваши сбережения.
Существует два основных типа начисления процентов: простые и сложные. Простые проценты начисляются только на первоначальную сумму, а сложные – на первоначальную сумму плюс уже начисленные проценты. Последние часто называют процентами на проценты, и именно они могут значительно увеличить ваш доход.
Формула простых процентов: основа основ
Простые проценты – это самый простой способ расчета прибыли от депозита. Их используют, когда проценты начисляются только на первоначальную сумму вклада без учета предварительных начислений.
Формула простых процентов выглядит так:
Сумма процентов = (сумма депозита × годовая процентная ставка × количество лет) / 100
Или в математическом виде:
I = (P×R×T)/100
- P – начальная сумма депозита (принципал).
- R – годовая процентная ставка (в процентах).
- T – срок депозита в годах.
- I – сумма начисленных процентов.
Пример: Вы вложили 10 000 грн. под 5% годовых на 2 года. Рассчитаем:
I=(10 000×5×2)/100=1 000 грн.
Итак, через два года вы получите 1 000 грн. процентов, а общая сумма будет составлять 11 000 грн.
Когда используют простые проценты?
Простые проценты обычно применяются для краткосрочных депозитов (до 1–2 лет) или когда банк предлагает выплату процентов в конце срока. Они просты для понимания, но менее выгодны по сравнению со сложными процентами.
Формула сложных процентов: магия роста
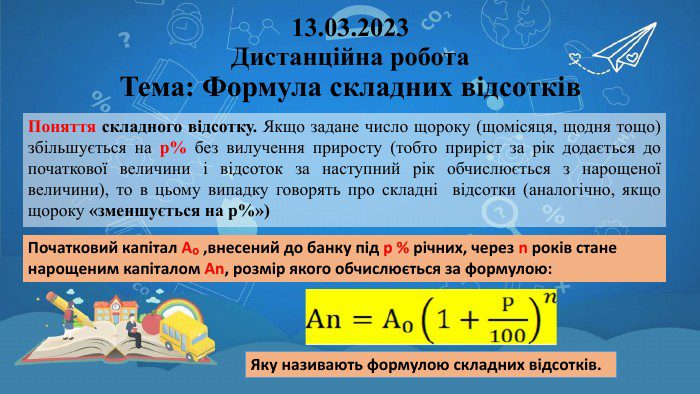
Сложные проценты – это настоящий финансовый двигатель, заставляющий ваши деньги расти экспоненциально. Каждый новый период процентов начисляется не только на первоначальную сумму, но и на уже заработанные проценты.
Формула сложных процентов:
A = P×(1 + R/n)^(n×T)
Где:
- A – конечная сумма (депозит + проценты).
- P – начальная сумма депозита.
- R – годовая процентная ставка (в десятичном виде, например, 5% = 0.05).
- n – количество начислений процентов за год (например, 12 – ежемесячно, 4 – ежеквартально).
- T – срок депозита в годах.
Чтобы найти только сумму процентов, вычтите первоначальную сумму из конечной:
I = A – P
Пример: Вы вложили 10 000 грн. под 5% годовых с ежемесячной капитализацией на 2 года. Рассчитаем:
A = 10 000 × (1 + 0.05/12)^(12×2)
A = 10 000 × (1+0.004167)^24
A = 10 000 × 1.104941 ≈ 11 049.41 грн
Проценты: I = 11 - 049.41 = 10 грн.
Сравните: при тех же условиях простые проценты дали бы всего 1 грн, а сложные – на 000 грн больше!
Почему сложные проценты выгоднее?
Сложные проценты работают как снежный шар: чем дольше вы держите депозит, тем быстрее растет ваш капитал. Это особенно важно для долгосрочных вкладов, ведь даже небольшое различие в процентной ставке может привести к значительному приросту.
Факторы, влияющие на расчет процентов
Расчет процентов – не только формула, но и ряд нюансов, которые могут изменить конечный результат. Рассмотрим ключевые факторы.
1. Тип капитализации
Капитализация – это частота, с которой проценты прилагаются к основной сумме. Чем чаще происходит капитализация (ежемесячно, ежеквартально), тем выше доход. Например, ежемесячная капитализация всегда выгоднее годовой при одинаковой ставке.
2. Процентная ставка
Ставка может быть фиксированной (не меняется в течение срока) или плавающей (зависит от рыночных условий). Фиксированные ставки дают предсказуемость, в то время как плавающие могут быть более выгодными в периоды роста экономики.
3. Срок депозита
Более длинный срок обычно означает более высокую ставку, но учитывайте инфляцию – она может «съесть» часть прибыли. Для краткосрочных вкладов простые проценты могут быть достаточными, но для долгосрочных сложные проценты – must-have.
4. Налоги и комиссии
В Украине с дохода от депозитов взимается налог на доходы физических лиц (18%) и сбор (1.5%). Например, с 1 000 грн. процентов вы получите только 805 грн. после налогообложения. Некоторые банки также могут взимать комиссии за обслуживание, что уменьшает прибыль.
Практические примеры расчета
Чтобы закрепить знания, рассмотрим два сценария с разными условиями.
Сценарий 1: Краткосрочный депозит с простыми процентами
Условия: 20 грн, 000% годовых, 6 год, простые проценты.
I=(20 000×6×1)/100=1 200 грн.
После налогообложения (19.5%): 1 × 200 = 0.805 грн.
Общая сумма: 20 + 000 = 966 грн.
Сценарий 2: Долгосрочный депозит со сложными процентами
Условия: 20 грн, 000% годовых, 6 года, ежемесячная капитализация.
A = 20 000 × (1 + 0.06/12)^(12×3)
A = 20 000 × (1.005)^36 ≈ 23 970.71 грн.
Проценты: I = 23 - 970.71 = 20 грн.
После налогообложения: 3 970.71 × 0.805 ≈ 3 196.42 грн.
Общая сумма: 20 000+3 196.42 = 23 196.42 грн.
Сравнение условий депозитов: таблица
Чтобы лучше понять разницу между простыми и сложными процентами, обратимся к таблице.
| Тип процентов | Сумма депозита | Ставка | Срок | Капитализация | Доход (к налогам) |
|---|---|---|---|---|---|
| Простые | 10 000 грн | 5% | 2 года | Нету | 1 000 грн |
| Сложные | 10 000 грн | 5% | 2 года | Ежемесячная | 1 049.41 грн |
Расчеты на основе стандартных банковских формул.
Таблица наглядно показывает, что сложные проценты обеспечивают больший доход даже при одинаковых условиях. Это особенно заметно на длинных сроках и с частой капитализацией.
Интересные факты о депозитных процентах
Депозиты – это не только цифры, но и финансовая история! Вот несколько интересных фактов, которые расширят ваше представление о процентах.
- ???? Сложные проценты изобрел Альберт Эйнштейн? Хотя это миф, Эйнштейну приписывают фразу: «Сложные проценты – это восьмое чудо света». Их сила в том, что даже небольшие вклады могут расти до впечатляющих сумм за десятилетия.
- ⭐ Депозиты в древности. В Древнем Риме ростовщики начисляли проценты на ссуды, но депозитов в современном виде не было. Банки начали предлагать проценты только в Средневековье.
- Примечание: Инфляция – скрытый враг. Если процентная ставка ниже уровня инфляции, ваш депозит может терять покупательскую способность, даже если номинальная сумма растет.
- 📊 Статистика 2025г. По данным Национального банка Украины, средняя ставка по депозитам в гривне составляет 5-7% годовых, но некоторые банки предлагают до 10% для долгосрочных вкладов (источник: nbu.gov.ua).
Типичные ошибки при расчете процентов
Даже опытные вкладчики могут допустить ошибки, уменьшающие прибыль. Вот самые распространенные из них и как их избежать.
- Игнорирование капитализации. Многие выбирают депозит с более высокой ставкой, не обращая внимания на частоту капитализации. Всегда уточняйте, как часто начисляются проценты.
- Неверный учет налогов. Некоторые забывают, что проценты облагаются налогом, и планируют бюджет, исходя из «брутто»-суммы.
- Непонимание плавающей пруды. Плавающая ставка может снизиться из-за рыночных изменений, поэтому внимательно читайте договор.
- Неверный выбор срока. Краткосрочные депозиты удобны, но долгосрочные с капитализацией обычно более выгодны.
Избегая этих ошибок, вы можете максимизировать доход и избежать разочарований.
Советы по максимизации прибыли от депозита
Чтобы ваш депозит работал по полной, следуйте этим практическим советам.
- Сравните предложения банков. Используйте сайты-агрегаторы или официальные сайты банков, чтобы найти самые высокие ставки и лучшие условия.
- Выбирайте сложные проценты. Даже если ставка несколько ниже, сложные проценты с капитализацией дадут больший доход на длинной дистанции.
- Учитывайте инфляцию. Если ставка ниже прогнозируемой инфляции, рассмотрите альтернативные инструменты, например облигации.
- Диверсифицируйте вклады. Распределите средства между несколькими банками, чтобы снизить риски и использовать разные условия.
Эти советы помогут вам не только сохранить, но и приумножить капитал даже в нестабильные времена.